PER ou assurance-vie : que choisir quand on est cadre à Lyon ?
Vous êtes cadre à Lyon, vous gagnez bien votre vie, vous payez beaucoup d’impôts, et vous savez que vous devriez « faire quelque chose » pour votre retraite. Mais entre le PER que votre banquier vous a proposé l’an dernier et l’assurance vie que votre beau-frère recommande, vous ne savez pas par où commencer. C’est la situation que nous rencontrons le plus souvent en rendez-vous. Voici comment la structurer.
1. Le profil type du cadre lyonnais : pourquoi la question se pose différemment
De nombreux cadres lyonnais travaillent dans des secteurs comme la chimie, la biotech, la banque-assurance, le conseil et l’industrie. Ces profils partagent souvent plusieurs caractéristiques patrimoniales qui changent la donne :
- Une TMI souvent à 41 %. En 2026, cette tranche s’applique à la fraction du revenu imposable par part de quotient familial qui dépasse 84 578 €. Pour un couple sans enfant (2 parts), cela représente un revenu imposable du foyer d’un peu plus de 169 000 €, ce qui est fréquent en double revenu cadre.
- Une épargne salariale disponible : PEE et PER collectif (ex-PERCO) proposés par l’employeur, souvent sous-exploités ou mal compris.
- Un horizon retraite de 15 à 25 ans pour les 35-50 ans, ce qui laisse du temps mais impose des choix structurants maintenant.
- Une résidence principale en cours d’acquisition ou déjà détenue, avec un crédit immobilier en cours dans la plupart des cas.
- Des enjeux de transmission croissants à partir de 45 ans, surtout si le patrimoine dépasse 500 000 €.
Ces caractéristiques font que la question « PER ou assurance vie ? » n’est pas une question de produit. C’est une question de séquence et de priorités.
2. Ce que le PER fait vraiment pour vous
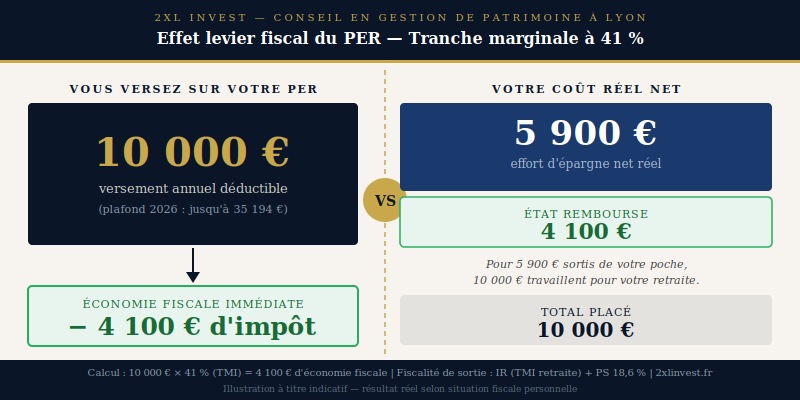
Le plan d’épargne retraite a une mécanique simple et puissante : vous déduisez vos versements de votre revenu imposable aujourd’hui, et vous payez l’impôt à la sortie, à la retraite. L’opération est souvent avantageuse parce que la TMI à la retraite est généralement plus basse qu’en activité, sans que ce soit garanti.
À 41 % de TMI, chaque tranche de 1 000 € versée sur un PER réduit votre impôt de 410 € l’année du versement, dans la limite de votre plafond de déduction. Sur un versement annuel de 8 000 €, cela représente 3 280 € d’impôt en moins, immédiatement. Il s’agit toutefois d’un différé d’imposition : l’impôt est dû à la sortie, sur les sommes déduites, et le capital investi sur des unités de compte n’est pas garanti.
Ce que le PER n’est pas : ce n’est pas une épargne de précaution, ni un outil de transmission. C’est une enveloppe dédiée à la retraite, avec un capital bloqué jusqu’à l’échéance, sauf achat de la résidence principale ou accidents de la vie. Si vous avez besoin de liquidités dans les 5 prochaines années, le PER n’est pas la bonne réponse.
3. Ce que l’assurance vie fait vraiment pour vous
L’assurance vie est souvent mal comprise : on la présente comme un « placement », alors que c’est avant tout une enveloppe fiscale et juridique. Concrètement, elle vous apporte :
- Une disponibilité totale. Vous pouvez effectuer des rachats partiels à tout moment, sans blocage, contrairement au PER.
- Une fiscalité allégée après 8 ans. Les gains retirés bénéficient d’un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple marié ou pacsé, avant impôt sur le revenu. Les prélèvements sociaux restent à 17,2 % en 2026.
- Une transmission hors succession. Le capital transmis aux bénéficiaires désignés échappe aux droits de succession dans la limite de 152 500 € par bénéficiaire pour les primes versées avant 70 ans. C’est un avantage considérable pour les patrimoines en constitution.
- Une grande souplesse de supports. Fonds en euros, unités de compte, ETF, SCPI : l’assurance vie est un cadre, pas un produit figé.
Ce que l’assurance vie n’est pas : un outil de défiscalisation immédiate. Contrairement au PER, vos versements ne réduisent pas votre impôt cette année. L’avantage fiscal est différé (après 8 ans) et conditionnel (rachats effectifs). Si votre priorité est de réduire votre impôt maintenant, l’assurance vie seule ne répond pas à cet objectif.
4. La séquence de décision : quatre questions dans l’ordre
Plutôt qu’un tableau comparatif de plus, voici la séquence de questions que nous utilisons en rendez-vous pour structurer la réflexion. Elle ne remplace pas une analyse de votre situation.
Question 1 : avez-vous une épargne de précaution suffisante ?
Avant tout placement bloqué, il est prudent de disposer de plusieurs mois de charges courantes (souvent 3 à 6) sur un support liquide : Livret A, LDDS ou fonds en euros d’une assurance vie. Si ce n’est pas le cas, mieux vaut commencer par là : ni le PER, ni l’assurance vie en unités de compte ne doivent absorber cette réserve. Voir la page épargne de précaution.
Question 2 : votre TMI est-elle à 41 % ou plus ?
Si oui, le PER mérite d’être étudié en priorité parmi vos placements de long terme : l’avantage fiscal immédiat à 41 % est trop significatif pour être ignoré au profit d’un outil sans déduction à l’entrée. Utiliser son plafond PER avant de verser massivement sur une assurance vie est une approche fréquente.
Question 3 : avez-vous des besoins de liquidité prévisibles dans les 10 ans ?
Études des enfants, projet immobilier complémentaire, création d’entreprise envisagée : si des besoins significatifs en capital sont prévisibles avant votre retraite, une assurance vie en parallèle du PER devient pertinente. Elle constitue la poche disponible que le PER ne peut pas jouer.
Question 4 : avez-vous des proches à protéger ou un patrimoine à transmettre ?
Si vous avez des enfants, un conjoint non marié ou un patrimoine financier déjà constitué, l’assurance vie prend de l’importance pour sa dimension de transmission. Un contrat ouvert tôt, même avec des versements modestes, fait courir l’ancienneté fiscale des 8 ans et pose les bases de la clause bénéficiaire.
Pour de nombreux cadres à TMI 41 %, la réponse n’est pas « PER ou assurance vie » : une approche fréquente consiste à utiliser le PER en priorité pour l’optimisation fiscale, et l’assurance vie en parallèle pour la disponibilité et la transmission. Le curseur entre les deux dépend de votre situation précise : ce n’est pas une recommandation personnalisée.
5. Trois situations illustratives
Situation A : cadre de 38 ans, TMI 41 %, pas encore d’assurance vie
Piste à étudier : ouvrir une assurance vie pour faire courir les 8 ans d’ancienneté fiscale, même avec un versement initial modeste, et ouvrir ou alimenter un PER individuel pour bénéficier de l’avantage fiscal dès cette année. À 5 ans, l’objectif pourrait être d’utiliser le plafond PER chaque année, et d’alimenter progressivement l’assurance vie avec l’épargne résiduelle.
Situation B : cadre de 47 ans, TMI 41 %, assurance vie ouverte depuis 10 ans mais peu alimentée
L’assurance vie a déjà l’ancienneté. La priorité peut basculer vers le PER : maximiser les versements déductibles sur les 15 à 18 ans restants avant la retraite, pour constituer un capital retraite tout en réduisant l’impôt chaque année. L’assurance vie reste le filet de liquidité et l’outil de transmission, mais n’est plus prioritaire en flux d’épargne.
Situation C : couple de cadres de 44 ans, TMI 45 %, enfants à charge
Les deux enveloppes coexistent avec des objectifs distincts. Chaque conjoint dispose de son propre plafond PER, donc de sa propre économie d’impôt. Côté assurance vie, plusieurs contrats peuvent servir à diversifier les assureurs et à rédiger des clauses croisées, pour protéger le conjoint et transmettre aux enfants. L’abattement de 152 500 € s’apprécie par bénéficiaire et par assuré, tous contrats confondus : chacun des deux conjoints étant un assuré distinct, l’abattement se retrouve pour chacun. À ce niveau de patrimoine, la question de la structuration juridique (SCI, société patrimoniale) mérite aussi d’être posée, ce qui dépasse le simple choix entre PER et assurance vie.
6. Les deux erreurs les plus fréquentes
Erreur n° 1 : ouvrir le PER proposé par son employeur sans comparer les frais
Les PER collectifs proposés par les entreprises (ex-PERCO transformés en PER) ont souvent un univers de supports limité, et des frais de gestion parfois plus élevés que ceux d’un PER individuel. L’avantage fiscal est identique dans les deux cas, mais les frais annuels réduisent la performance nette. À l’inverse, un abondement de l’employeur, quand il existe, est un avantage réel qu’il faut intégrer à la comparaison. Le bon choix se fait en comparant frais, univers de supports et abondement, plutôt qu’en écartant d’office l’une des deux options.
Erreur n° 2 : attendre d’avoir « plus d’argent » pour ouvrir une assurance vie
L’ancienneté fiscale de l’assurance vie court dès l’ouverture du contrat, quel que soit le montant versé. Un contrat ouvert avec 1 000 € à 38 ans atteindra 8 ans d’ancienneté à 46 ans, âge à partir duquel s’appliquent l’abattement annuel et le taux réduit sur les gains, avant la plupart des besoins en liquidité. Attendre de « mieux gagner sa vie » pour ouvrir un contrat retarde inutilement cette date.
7. La liste de contrôle avant de signer quoi que ce soit
- Mon épargne de précaution couvre plusieurs mois de charges
- J’ai calculé ma TMI réelle pour 2026, et pas mon taux moyen
- J’ai vérifié mes plafonds PER disponibles, y compris les reports non encore expirés
- J’ai identifié si mon employeur propose un PER collectif avec abondement
- Si j’ouvre un PER individuel, j’ai comparé les frais de gestion et l’univers de supports
- Si j’ouvre une assurance vie, j’ai rédigé une clause bénéficiaire adaptée à ma situation familiale
- J’ai vérifié que les deux enveloppes ont des objectifs distincts et complémentaires
- J’ai estimé mes besoins de liquidité prévisibles sur 10 ans
2XL Invest analyse votre profil fiscal, votre horizon de placement et vos objectifs, pour construire avec vous la bonne séquence : offert et sans engagement.
Réserver mon étude patrimoniale offerteQuestions fréquentes : PER et assurance vie pour un cadre à Lyon
Peut-on avoir un PER et une assurance vie en même temps ?
Oui, et ces deux enveloppes sont souvent complémentaires pour les cadres à TMI élevée. Le PER optimise la fiscalité immédiate et constitue un capital retraite. L’assurance vie apporte la liquidité, la flexibilité et la transmission. Les alimenter en parallèle, selon votre capacité d’épargne, est une approche fréquente.
Le PER est-il bloqué jusqu’à la retraite ?
En principe oui. La loi prévoit toutefois plusieurs cas de déblocage anticipé : acquisition de la résidence principale, invalidité, décès du conjoint, surendettement, expiration des droits au chômage, cessation d’activité non salariée à la suite d’une liquidation judiciaire. Pour un cadre salarié en situation stable, le déblocage anticipé reste exceptionnel : le PER n’est pas une épargne de précaution.
Quelle est la fiscalité à la sortie du PER ?
En sortie en capital, la part correspondant aux versements déduits est imposée à l’impôt sur le revenu, au barème de la retraite. Les gains sont soumis au prélèvement forfaitaire unique, ou au barème sur option, avec des prélèvements sociaux. En sortie en rente viagère, la rente est imposée comme une pension, avec un abattement de 10 %. Dans de nombreux cas, la TMI à la retraite est inférieure à la TMI en activité, ce qui rend l’opération avantageuse malgré l’imposition à la sortie, sans que ce soit garanti.
Comment vérifier mes plafonds PER disponibles ?
Vos plafonds figurent sur votre avis d’imposition, à la rubrique « Plafond épargne retraite ». Pour les plafonds des années 2023, 2024 et 2025, le report reste limité à 3 ans, ce qui représente potentiellement 4 années cumulées disponibles en 2026. La loi de finances pour 2026 porte ce délai à 5 ans pour les plafonds générés à partir de 2026, sans effet rétroactif : ce délai ne sera pleinement exploitable qu’à partir de 2031. En pratique, vérifiez vos reports disponibles et agissez avant qu’ils n’expirent.
L’assurance vie est-elle utile si j’ai déjà un contrat collectif en entreprise ?
Ce sont des dispositifs distincts. Un contrat collectif d’entreprise de prévoyance (décès, invalidité) protège en cas d’aléa, mais ne constitue pas une épargne. Une assurance vie individuelle est un outil patrimonial de long terme, avec d’autres objectifs. Les deux peuvent coexister sans concurrence.
Cet article présente des informations générales et ne constitue pas un conseil personnalisé. L’épargne retraite est bloquée jusqu’à la retraite, sauf cas de déblocage prévus par la loi. Les unités de compte comportent un risque de perte en capital. Les règles fiscales présentées sont celles en vigueur en 2026 et peuvent évoluer. Les performances passées ne préjugent pas des performances futures.