Donation et succession : anticiper la transmission de votre patrimoine
Protéger vos proches, utiliser les abattements au bon moment et éviter les conflits : la transmission se prépare de votre vivant, avec une vision d’ensemble de votre patrimoine et de votre famille.
Pourquoi anticiper la transmission de son patrimoine ?
Trois repères pour 2026
La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) n’a modifié ni le barème des droits, ni l’abattement de 100 000 €. Elle a en revanche durci le pacte Dutreil. La fiscalité peut évoluer et dépend de votre situation.
Les types de donation essentiels
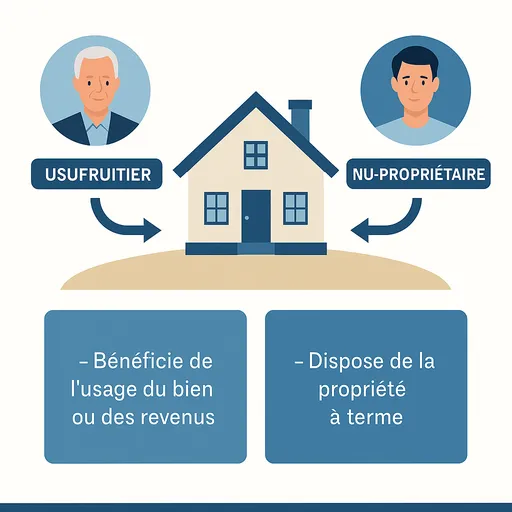
Barème de la nue-propriété et de l’usufruit
L’article 669 du code général des impôts fixe la valeur de l’usufruit et de la nue-propriété selon l’âge de l’usufruitier. Plus il est âgé, plus la valeur de l’usufruit est faible, et plus celle de la nue-propriété, seule taxée à la donation, est élevée.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| 21 à 30 ans | 80 % | 20 % |
| 31 à 40 ans | 70 % | 30 % |
| 41 à 50 ans | 60 % | 40 % |
| 51 à 60 ans | 50 % | 50 % |
| 61 à 70 ans | 40 % | 60 % |
| 71 à 80 ans | 30 % | 70 % |
| 81 à 90 ans | 20 % | 80 % |
| Plus de 90 ans | 10 % | 90 % |
Exemple chiffré
Exemple simplifié à titre pédagogique, hors frais de notaire et autres frais, avec le barème en ligne directe ci-dessous. Il ne constitue pas une recommandation personnalisée.
La fiscalité : abattements et barème des droits
Les abattements s’appliquent selon le lien familial, et se reconstituent tous les 15 ans pour les donations. Les barèmes et la plupart des abattements sont gelés depuis 2012.
Les abattements en vigueur
| Lien familial | Abattement | À noter |
|---|---|---|
| Parent vers enfant | 100 000 € par parent et par enfant | Renouvelable tous les 15 ans |
| Grand-parent vers petit-enfant | 31 865 € | Renouvelable tous les 15 ans. En succession, l’abattement est de 1 594 € sauf cas de représentation |
| Entre époux ou partenaires de PACS | 80 724 € en donation | Exonération des droits en succession |
| Entre frères et sœurs | 15 932 € | Exonération possible en succession, sous conditions |
| Oncle ou tante vers neveu ou nièce | 7 967 € | — |
| Personne handicapée | 159 325 € supplémentaires | Cumulable avec l’abattement du lien familial |
Barème des droits en ligne directe (après abattement)
| Tranche de part taxable | Taux applicable |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 073 € à 12 109 € | 10 % |
| De 12 110 € à 15 932 € | 15 % |
| De 15 933 € à 552 324 € | 20 % |
| De 552 325 € à 902 838 € | 30 % |
| De 902 839 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Hors ligne directe, les taux sont beaucoup plus élevés : 35 % puis 45 % entre frères et sœurs, 55 % jusqu’au quatrième degré (neveux et nièces notamment), 60 % au-delà et entre non-parents. Entre conjoints, aucune taxation en succession.
Les dons d’argent exonérés
Le don familial de sommes d’argent
Souvent appelé don « Sarkozy », il permet de transmettre en franchise de droits jusqu’à 31 865 € par donateur à chaque enfant, petit-enfant ou arrière-petit-enfant, et, à défaut de descendance, à un neveu ou une nièce (article 790 G du CGI).
Le don exceptionnel pour le logement
Jusqu’au 31 décembre 2026, un parent, grand-parent ou arrière-grand-parent peut donner une somme d’argent, exonérée de droits dans la limite de 100 000 € par donateur, destinée à l’achat d’un logement neuf ou à des travaux de rénovation énergétique, sous conditions d’usage des fonds.
Optimiser votre transmission
En famille
Entreprise et patrimoine particulier
Comment se faire accompagner efficacement ?
Un conseiller en gestion de patrimoine vous aide à construire une stratégie d’ensemble. Les actes juridiques (donation, testament, SCI) sont rédigés par un notaire, avec lequel nous travaillons en coordination.
Analyser votre situation
Situation familiale, patrimoine, objectifs et contraintes.
Simuler plusieurs scénarios
Comparer les coûts fiscaux et les effets de chaque choix.
Mettre en œuvre
Avec le notaire et les établissements concernés : rédaction des actes, contrats, clauses.
Suivre et ajuster
Mise à jour régulière selon les changements de vie et de législation.
Questions fréquentes
À quel âge faut-il commencer à transmettre ?
Le plus tôt possible, dans la mesure où vous conservez de quoi vivre. Les abattements se renouvellent tous les 15 ans, et une donation de nue-propriété est d’autant plus avantageuse que l’usufruitier est jeune.
Une donation est-elle définitive ?
En principe oui : une donation est irrévocable. Des précautions existent, comme la réserve d’usufruit ou la clause de retour, à prévoir avec le notaire avant de donner.
Le conjoint survivant paie-t-il des droits de succession ?
Non, le conjoint et le partenaire de PACS sont exonérés de droits de succession. Ils doivent en revanche être protégés par des dispositions adaptées (testament, clause bénéficiaire, donation entre époux) pour sécuriser leurs droits face aux autres héritiers.
Que change la loi de finances 2026 ?
Elle n’a modifié ni le barème des droits ni l’abattement de 100 000 €. Elle a durci le pacte Dutreil et prolongé jusqu’au 31 décembre 2026 le don d’argent exonéré pour le logement.
Quels sont les frais d’une donation ?
Outre les éventuels droits de donation, il faut prévoir des frais de notaire, qui dépendent de la nature du bien et de l’acte. Un don d’argent peut se faire sans acte notarié (don manuel), mais il doit être déclaré à l’administration fiscale pour bénéficier des exonérations.
Combien coûte votre accompagnement ?
Le coût dépend de la mission. Selon le cas, 2XL Invest est rémunéré par le partenaire (société de gestion ou assureur) auprès duquel vous souscrivez, sous forme de rétrocession, ou directement par vous, sous forme d’honoraires. L’étude patrimoniale est offerte. Le mode de rémunération et son montant vous sont communiqués par écrit avant toute souscription. Le détail est présenté sur notre page combien coûte un conseiller en gestion de patrimoine à Lyon.
Préparons la transmission de votre patrimoine.
L’étude patrimoniale est offerte. Elle analyse votre situation familiale, votre patrimoine et vos objectifs, et nous permet de définir ensemble les leviers à activer.