Bilan patrimonial à Lyon : à quoi s’attendre et pourquoi le faire ?
Vous avez des revenus confortables, quelques placements, peut-être un bien immobilier. Mais avez-vous une vision claire de là où vous en êtes, et surtout de là où vous pourriez aller ? C’est la question à laquelle répond le bilan patrimonial. Pourtant, beaucoup de foyers n’en ont jamais réalisé, par méconnaissance du processus ou par crainte d’une démarche complexe ou coûteuse. Ce guide lève le voile.
1. Ce qu’est vraiment un bilan patrimonial
Le bilan patrimonial est une analyse globale et personnalisée de votre situation financière, juridique, fiscale et familiale. Ce n’est pas un simple inventaire de vos avoirs : c’est une photographie complète à un instant donné, qui intègre :
- vos actifs (immobilier, placements financiers, épargne, parts de société, etc.) ;
- vos passifs (crédits en cours, dettes, charges récurrentes) ;
- vos revenus et charges, actuels et prévisionnels ;
- votre situation fiscale (tranche marginale d’imposition, IFI éventuel, charges déductibles) ;
- votre situation familiale et juridique (régime matrimonial, héritiers, donations déjà réalisées) ;
- vos objectifs de vie, à court, moyen et long terme.
À partir de cette photographie, le conseiller construit avec vous une stratégie cohérente (investissement, optimisation fiscale, préparation de la retraite, transmission), plutôt que de vous proposer des produits déconnectés de votre réalité.
Ce qui distingue un bon bilan patrimonial d’un entretien commercial, c’est l’ordre dans lequel les choses se font : la stratégie précède les solutions. Trop souvent, la logique est inversée : on propose d’abord un produit, puis on justifie qu’il correspond à votre situation.
2. Bilan, diagnostic, audit, étude patrimoniale : ne pas tout confondre
Ces termes sont souvent utilisés de façon interchangeable, à tort. Voici les distinctions utiles avant de solliciter un professionnel :
- Diagnostic patrimonial : une version allégée, souvent réalisée en un seul rendez-vous. Elle donne une orientation générale, sans approfondissement fiscal ou juridique.
- Audit patrimonial : une analyse plus poussée, pour des situations complexes (chef d’entreprise, patrimoine important, restructuration familiale). Elle peut mobiliser des experts extérieurs (notaire, expert-comptable).
- Étude patrimoniale : le terme employé lorsque la prestation inclut des projections chiffrées et un rapport écrit remis au client. C’est ce que nous proposons chez 2XL Invest sous la forme d’une étude patrimoniale offerte.
Quelle que soit l’appellation, demandez par écrit le périmètre de la prestation et le mode de rémunération du conseiller, avant de vous engager. Selon les cabinets, ces informations figurent dans une lettre de mission, une convention de conseil ou le document d’entrée en relation. Si elles sont absentes ou floues, passez votre chemin.
3. Comment se déroule concrètement un bilan patrimonial à Lyon
Chez un conseiller en gestion de patrimoine à Lyon, le processus se déroule en trois temps.
Étape 1 : la collecte d’informations
Avant la rencontre, il est utile de rassembler les documents clés de votre situation : derniers avis d’imposition, relevés de placements, tableau d’amortissement des crédits en cours, contrats d’assurance vie, acte de mariage ou de PACS si vous êtes concerné. Ce travail préalable permet au conseiller d’arriver avec une lecture déjà structurée de votre dossier, plutôt que de découvrir votre situation en temps réel.
Étape 2 : le rendez-vous d’analyse
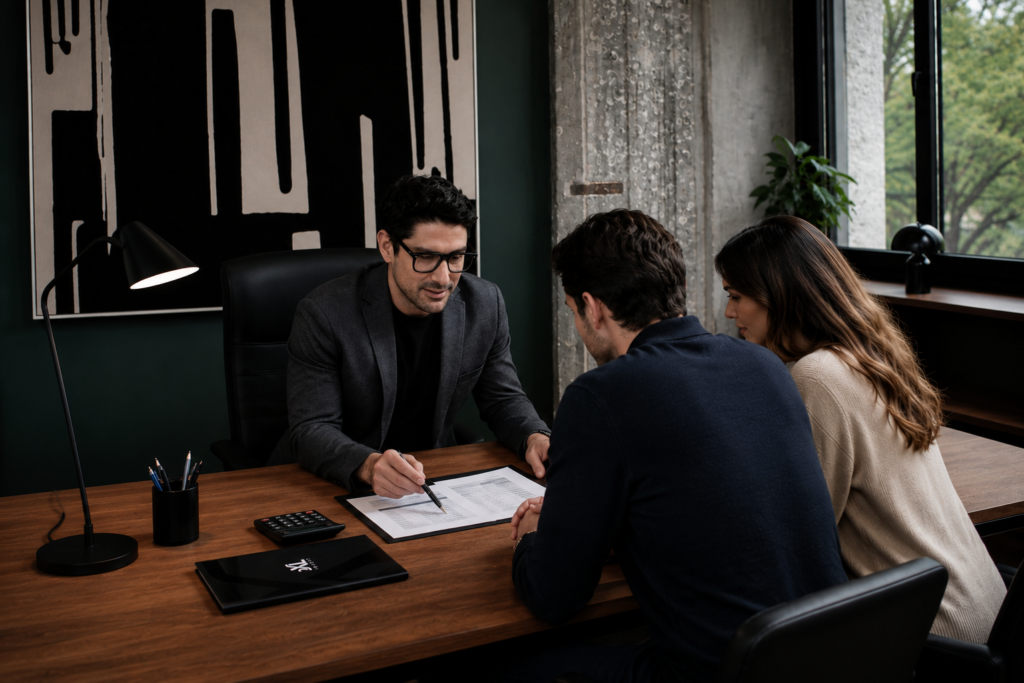
C’est le cœur du bilan, qui dure en général de 1 h 30 à 2 h. Le conseiller passe en revue avec vous chaque dimension de votre situation : actifs, passifs, fiscalité, objectifs. C’est aussi le moment d’identifier les incohérences : un contrat d’assurance vie sous-performant, une épargne trop concentrée sur un Livret A, une absence de préparation de la retraite malgré une TMI à 41 %.
Ce rendez-vous n’est pas un entretien de vente. Aucune souscription ne doit en découler directement : son objectif est de comprendre votre situation, pas de placer des produits.
Étape 3 : la restitution et les pistes
À l’issue du bilan, vous recevez une synthèse écrite de votre situation et des pistes d’optimisation hiérarchisées selon vos objectifs. C’est à ce stade seulement que des solutions concrètes peuvent être évoquées, et uniquement celles qui correspondent à votre profil, avec leurs avantages et leurs risques.
4. Combien coûte un bilan patrimonial à Lyon ?
Les tarifs varient fortement selon la complexité de la situation et le modèle du cabinet : de quelques centaines d’euros à plusieurs milliers d’euros pour un bilan facturé en honoraires, davantage pour des situations complexes (chef d’entreprise, patrimoine important, enjeux de transmission). Certains conseillers facturent des honoraires fixes. D’autres offrent le bilan et se rémunèrent par des commissions lorsque vous mettez en place des solutions. Pour comprendre ces modèles, voir notre article combien coûte un conseiller en gestion de patrimoine à Lyon.
Chez 2XL Invest, l’étude patrimoniale est offerte et sans engagement, pour que vous puissiez évaluer notre approche avant de vous engager. Notre conseil en investissement est non indépendant : selon la mission, nous sommes rémunérés par des rétrocessions versées par nos partenaires, ou par des honoraires, toujours communiqués par écrit avant toute souscription. Nous ne sommes liés capitalistiquement à aucun assureur ni gestionnaire d’actifs.
« Êtes-vous rémunéré sur les produits que vous me recommandez, et comment ? » Un conseiller sérieux répond sans hésiter et avec précision.
5. À quel moment faut-il réaliser un bilan patrimonial ?
Il n’y a pas de mauvais moment, mais certaines situations rendent la démarche particulièrement utile :
- Un changement de situation professionnelle : promotion, création d’entreprise, départ en retraite proche.
- Un événement familial : mariage, PACS, naissance, divorce, héritage reçu.
- Un seuil patrimonial franchi : premier bien immobilier acquis, premier capital financier significatif constitué.
- Une pression fiscale ressentie : TMI à 41 % ou 45 %, sentiment de payer trop sans levier identifié.
- L’approche de la cinquantaine : la période où les décisions patrimoniales ont encore le temps de produire leurs effets avant la retraite.
Sur ce dernier point, les données nationales sont éclairantes : selon l’Insee, le patrimoine brut moyen des ménages augmente avec l’âge jusqu’à atteindre son maximum autour de 60 ans (Insee Focus n° 371, décembre 2025, données début 2024). Cela suggère que les années précédant la soixantaine sont celles où les marges de manœuvre sont les plus larges, et souvent les moins bien exploitées.
6. Ce que change l’ancrage lyonnais
Travailler avec un conseiller basé à Lyon plutôt qu’avec une plateforme nationale présente des avantages concrets, souvent sous-estimés :
- La connaissance du marché immobilier lyonnais : prix par quartier, dynamiques locatives, projets urbains en cours (Confluence, Part-Dieu, Gerland) qui influencent les rendements et la valorisation à terme.
- Un réseau local d’experts : notaires, experts-comptables, avocats fiscalistes lyonnais, des interlocuteurs déjà identifiés.
- La disponibilité pour des rendez-vous en présentiel : certaines situations complexes nécessitent plusieurs échanges, et la proximité facilite le suivi dans la durée.
Lyon compte de nombreux cadres, chefs d’entreprise et professions libérales, dont la situation fiscale et patrimoniale est souvent plus complexe que celle d’un salarié sans patrimoine professionnel, et peut justifier un accompagnement structuré.
7. La liste de contrôle pour arriver préparé
Avant votre premier rendez-vous avec un conseiller, rassemblez ces documents :
- Vos deux derniers avis d’imposition
- Vos relevés de placements (assurance vie, PEA, PER, livrets)
- Le tableau d’amortissement de vos crédits immobiliers en cours
- Une estimation récente de la valeur de vos biens immobiliers
- Vos contrats d’assurance vie et de prévoyance existants
- Votre acte de mariage ou de PACS, si vous êtes concerné
- Les statuts de votre société et la dernière liasse fiscale, si vous êtes dirigeant
Vous n’avez pas tout sous la main ? Ce n’est pas un problème. Un bon conseiller sait conduire un premier échange utile avec les éléments disponibles, et identifie avec vous ce qu’il manque pour aller plus loin.
2XL Invest vous propose une étude patrimoniale offerte et sans engagement, dans nos bureaux, à votre domicile ou en visioconférence.
Réserver mon étude patrimoniale offerteQuestions fréquentes sur le bilan patrimonial à Lyon
Quelle est la différence entre un bilan patrimonial et une étude patrimoniale ?
Les deux termes désignent souvent la même prestation : une analyse globale de votre situation financière, fiscale, juridique et familiale, assortie de pistes personnalisées. Le terme « étude patrimoniale » est plutôt employé lorsque la prestation inclut des projections chiffrées et un rapport écrit remis au client. Dans les deux cas, demandez par écrit le périmètre de la prestation et le mode de rémunération du conseiller.
Le bilan patrimonial est-il payant chez 2XL Invest ?
Le premier rendez-vous et l’étude patrimoniale sont offerts et sans engagement. Si vous décidez ensuite de mettre en place des solutions ou de confier une mission spécifique, la rémunération, sous forme de rétrocession versée par un partenaire ou d’honoraires, vous est communiquée par écrit avant toute décision.
Combien de temps dure un bilan patrimonial ?
Le rendez-vous principal dure en général entre 1 h 30 et 2 h, suivi d’une restitution écrite. Pour les situations plus complexes (chef d’entreprise, enjeux de transmission importants), plusieurs rendez-vous peuvent être nécessaires.
Quels documents apporter pour un bilan patrimonial ?
L’essentiel : vos deux derniers avis d’imposition, vos relevés de placements (assurance vie, PEA, PER, livrets), le tableau d’amortissement de vos crédits immobiliers en cours et, si vous êtes propriétaire, une estimation récente de vos biens. Ces documents permettent au conseiller de structurer rapidement une première lecture de votre situation.
Un bilan patrimonial m’engage-t-il à souscrire quelque chose ?
Non. Le bilan est une analyse de votre situation. Vous restez libre de donner suite ou non aux pistes présentées, et toute souscription est précédée d’une information écrite sur les frais et la rémunération du conseiller.
Est-il utile de faire un bilan patrimonial si j’ai déjà un conseiller en banque ?
Cela peut l’être. Un conseiller bancaire propose en général les produits de son établissement, alors qu’un conseiller en gestion de patrimoine peut s’appuyer sur plusieurs partenaires. Un regard extérieur peut permettre de comparer les frais, de vérifier la cohérence d’ensemble et d’identifier des pistes d’optimisation. Dans tous les cas, le mode de rémunération de chaque interlocuteur mérite d’être comparé.
Cet article présente des informations générales et ne constitue pas un conseil personnalisé. Les montants et les durées cités sont des ordres de grandeur. Les règles fiscales et réglementaires peuvent évoluer. Les performances passées ne préjugent pas des performances futures.