Le guide de l’investissement dans une SCPI

Les Sociétés Civiles de Placement Immobilier (SCPI) permettent d’investir dans l’immobilier sans acheter de bien en direct, pour diversifier son patrimoine et viser des revenus complémentaires. Ce guide explique comment elles fonctionnent, leurs avantages et leurs risques, leur fiscalité et la façon de choisir une SCPI.

Qu’est-ce qu’une SCPI ?

Une SCPI est une société qui collecte des fonds auprès d’investisseurs pour acheter et gérer un portefeuille immobilier. Les investisseurs reçoivent des parts de la SCPI en échange de leur investissement, et les loyers perçus sont redistribués sous forme de dividendes, non garantis.

Fonctionnement des SCPI

Les SCPI achètent des biens immobiliers diversifiés, tels que des bureaux, des commerces, des entrepôts, des cliniques ou des résidences, en France comme en Europe. Les loyers sont redistribués aux porteurs de parts, après déduction des frais de gestion et d’entretien. Une société de gestion, agréée par l’AMF, sélectionne les immeubles, les loue et les gère à votre place.

Vous ne choisissez pas les immeubles : vous investissez dans un portefeuille mutualisé, géré selon la stratégie décrite dans la note d’information de la SCPI.

Schéma présentant les différences entre SCPI, OPCI et SCI

Les différents types de SCPI

On distingue les SCPI selon leur objectif, la façon dont leur capital évolue et les immeubles dans lesquels elles investissent.

Selon l’objectif

SCPI de rendement Focalisées sur la distribution de revenus réguliers à partir des loyers. C’est la catégorie la plus répandue : elles investissent dans des biens commerciaux et professionnels.
SCPI de plus-value Axées sur l’appréciation du capital à long terme, via des biens à fort potentiel de valorisation. Les revenus distribués sont généralement plus faibles.
SCPI fiscales Conçues pour offrir un avantage fiscal, comme les SCPI Malraux ou Déficit Foncier, avec des conditions et des contraintes propres à chaque dispositif. Le dispositif Pinel a pris fin au 31 décembre 2024.

Selon le capital

SCPI à capital variable Le capital augmente avec les souscriptions et diminue avec les retraits. C’est le cas de la majorité des SCPI ouvertes à la souscription aujourd’hui. Un retrait n’est exécuté que s’il existe des souscriptions pour le compenser.
SCPI à capital fixe Le capital est plafonné après une période de souscription. Les parts s’échangent ensuite sur un marché secondaire, à un prix déterminé par l’offre et la demande.

Selon l’immobilier détenu

Spécialisées ou diversifiées Une SCPI peut être spécialisée (bureaux, commerces, santé, logistique, résidentiel) ou diversifiée sur plusieurs secteurs et pays. La diversification répartit les risques ; la spécialisation concentre l’exposition sur un marché. Les SCPI diversifiées ont capté 65 % de la collecte brute de 2025 (source : ASPIM).

Avantages et inconvénients des SCPI

Avantages

Diversification Accès à un portefeuille immobilier réparti sur de nombreux immeubles, locataires et parfois pays, sans acheter directement des biens.
Revenus complémentaires Distribution potentielle de dividendes, non garantis, en général trimestrielle ou mensuelle.
Gestion déléguée La société de gestion s’occupe de la location, des travaux et de la gestion des locataires.
Accessibilité Possibilité d’investir avec des montants relativement faibles par rapport à l’achat direct d’un bien immobilier.

Inconvénients

Perte en capital possible Le prix de la part peut baisser, et le capital investi n’est pas garanti.
Liquidité limitée Les parts ne sont pas aussi facilement revendables que des actions, et le délai de revente peut être long.
Frais Frais de souscription à l’entrée et frais de gestion sur les loyers. Ils réduisent le rendement net, d’où l’importance d’un horizon de placement long.
Risques de marché et locatif Les valeurs immobilières fluctuent, et les revenus peuvent être affectés par des vacances locatives ou des impayés de loyers.
Revenus variables Les distributions peuvent être ajustées à la baisse par la société de gestion.

Repères de marché

Après deux années de correction des valeurs immobilières, le marché des SCPI s’est stabilisé en 2025. Quelques chiffres pour situer les ordres de grandeur.

4,9 % taux de distribution moyen des SCPI en 2025, avant fiscalité
+1,5 % performance globale annuelle en 2025 : distribution et variation du prix de la part
−1,8 % variation de la valeur de réalisation des SCPI en 2025, après −5,8 % en 2024

Source : ASPIM, indicateurs 2025 publiés en 2026, moyennes tous types de SCPI confondus. Les résultats varient fortement d’une SCPI à l’autre. Les performances passées ne préjugent pas des performances futures.

La fiscalité des SCPI

Détenir des parts de SCPI en direct a des conséquences fiscales quand vous percevez des revenus, quand vous revendez et, selon votre patrimoine, chaque année au titre de l’IFI. Ces repères sont généraux : la fiscalité dépend de votre situation personnelle.

Pendant la détention

Les revenus Les loyers distribués sont en général imposés comme des revenus fonciers : barème progressif de l’impôt sur le revenu et prélèvements sociaux de 17,2 %. Le régime (micro-foncier ou réel) dépend du montant de vos revenus fonciers. Une part des revenus peut être de nature financière et suivre un autre régime.
Les SCPI européennes Les loyers issus de biens situés à l’étranger sont imposés selon la convention fiscale conclue avec le pays concerné. Selon les cas, ils peuvent être imposés dans le pays du bien puis pris en compte en France pour le calcul de votre taux d’imposition.
L’IFI Les parts détenues en pleine propriété entrent dans l’assiette de l’impôt sur la fortune immobilière, à hauteur de la fraction immobilière de la SCPI, si votre patrimoine immobilier net taxable dépasse 1,3 million d’euros.

À la revente et selon le cadre de détention

La revente La plus-value est imposée selon le régime des plus-values immobilières des particuliers, avec des abattements qui dépendent de la durée de détention.
Le cadre de détention En direct, via un contrat d’assurance vie, via une société ou en démembrement, le régime fiscal n’est pas le même. Il fait partie de l’étude que nous réalisons avec vous.

Le démembrement de propriété

Le démembrement de propriété consiste à séparer la nue-propriété et l’usufruit d’un bien. Appliqué aux SCPI, il se pratique le plus souvent de façon temporaire, sur une durée généralement comprise entre 5 et 20 ans : vous achetez la nue-propriété à prix réduit, et l’usufruit revient à un investisseur qui perçoit les loyers pendant cette période.

À l’échéance, l’usufruit s’éteint et vous retrouvez la pleine propriété des parts, sans impôt ni frais supplémentaires.
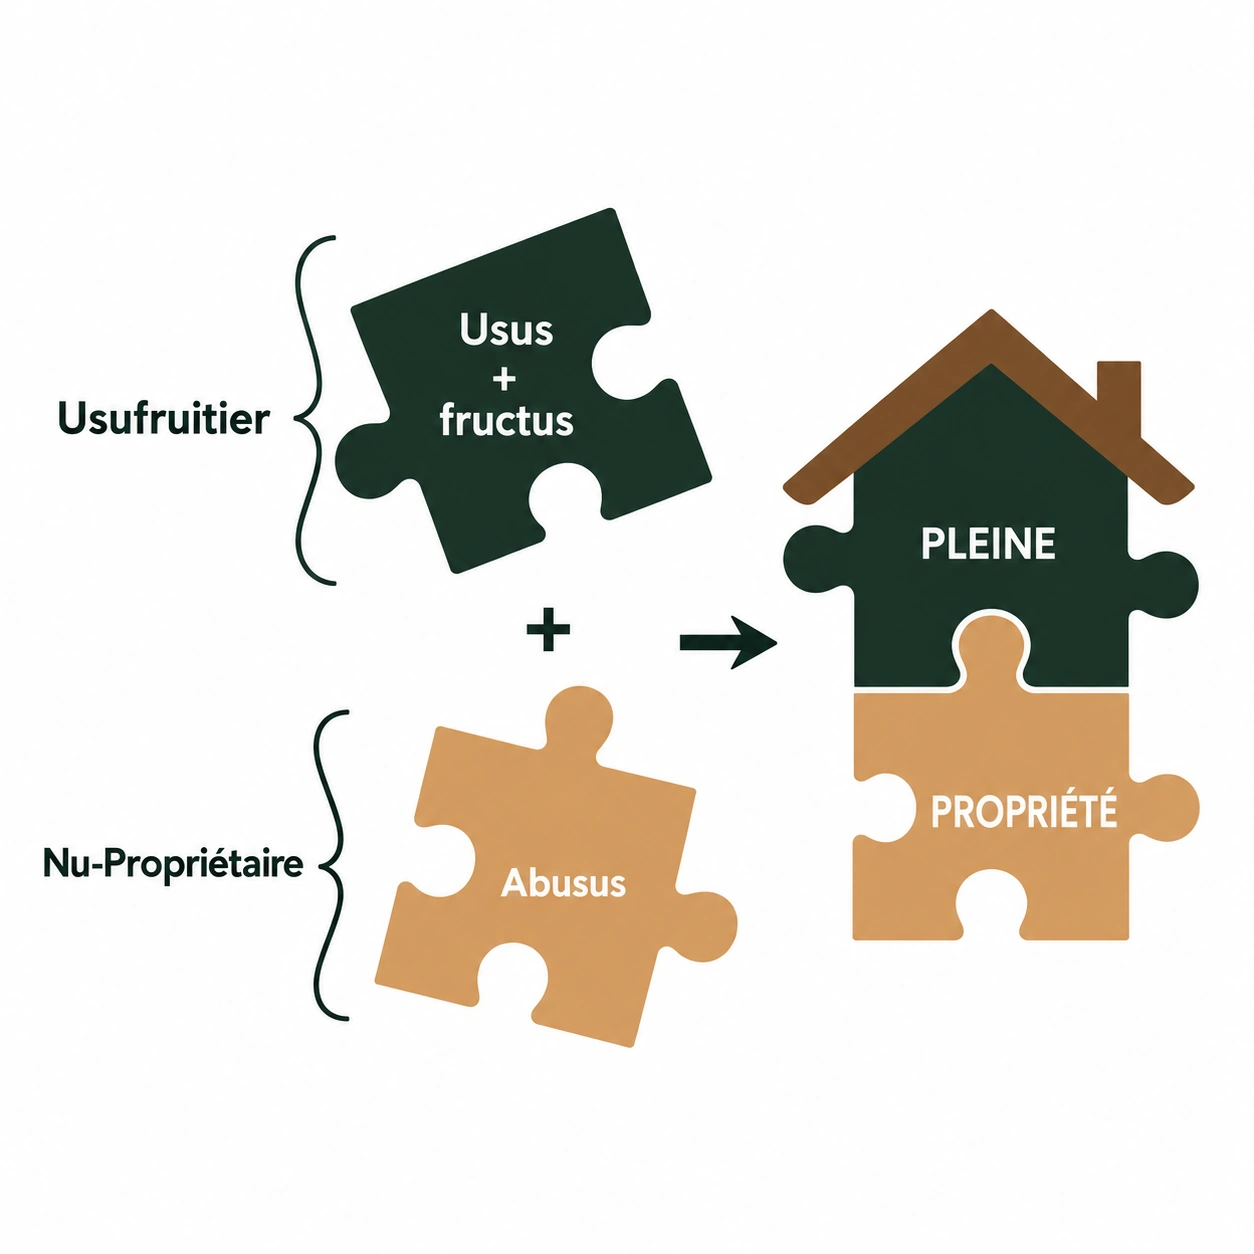
Schéma du démembrement de propriété : l’usufruit (usus et fructus) et la nue-propriété (abusus) reconstituent la pleine propriété

Avantages du démembrement en SCPI

Optimisation fiscale La valeur de la nue-propriété n’entre pas dans l’assiette de l’IFI, et vous ne percevez pas de revenus à déclarer pendant la période.
Réduction du coût d’acquisition Le prix de la nue-propriété est inférieur à celui de la pleine propriété, avec une décote qui dépend de la durée du démembrement.
Transmission de patrimoine En démembrement viager, il permet de transmettre la nue-propriété à ses héritiers tout en conservant l’usufruit.

Inconvénients du démembrement en SCPI

Pas de revenus locatifs Les loyers sont versés à l’usufruitier pendant toute la durée.
Liquidité des parts Les parts sont « bloquées » pendant la durée du démembrement temporaire.
Gain non garanti Il dépend de la valeur de la part à l’échéance, qui peut être inférieure à celle espérée.

Le financement des SCPI

Il est possible de financer l’achat de parts de SCPI de différentes manières.

Trois façons de financer

Apport personnel Utiliser ses propres économies pour acheter des parts de SCPI. C’est la solution la plus simple, sans risque d’endettement.
Crédit immobilier Contracter un prêt pour financer l’achat de parts de SCPI. Cette méthode permet de bénéficier de l’effet de levier du crédit.
Assurance vie Loger des SCPI dans un contrat d’assurance vie, en unités de compte. La fiscalité du contrat s’applique, mais le choix des SCPI et les frais dépendent du contrat et de l’assureur.

Avantages du financement par crédit

Effet de levier Le crédit augmente la capacité d’investissement et peut générer des rendements plus élevés si le rendement de la SCPI est supérieur au coût du crédit.
Déduction des intérêts d’emprunt Les intérêts du prêt peuvent être déduits des revenus fonciers, réduisant ainsi l’imposition.

Inconvénients du financement par crédit

Endettement Le recours au crédit augmente le niveau d’endettement et les risques financiers.
Effet de levier inversé Si le rendement est inférieur au coût du crédit, ou si le prix de la part baisse, la perte est amplifiée. Les échéances restent dues quoi qu’il arrive.
Coût du crédit Les intérêts, les frais de dossier et l’assurance emprunteur augmentent le coût total de l’investissement.

Comment investir dans une SCPI ?

Pour investir dans une SCPI, suivez ces quatre étapes.

1

Définir votre objectif

Revenus complémentaires, constitution d’un patrimoine, préparation de la retraite, transmission : l’objectif détermine le type de SCPI, le mode de détention et le financement.

2

Analyser les SCPI et leurs documents

Examinez les performances passées, qui ne préjugent pas des performances futures, et lisez le document d’informations clés, la note d’information et les derniers bulletins trimestriels.

3

Consulter un conseiller

Nous analysons votre situation, votre profil d’investisseur et votre horizon, puis nous vous présentons des solutions adaptées, avec leurs avantages et leurs risques.

4

Souscrire des parts

Investissez via votre intermédiaire financier 2XL Invest, une fois le dossier complété et la solution validée avec vous.

Réserver le premier rendez-vous

Critères de sélection d’une SCPI

Taux de distribution Il rapporte la distribution de l’année au prix de la part (ce taux a remplacé le TDVM). À lire avec la variation du prix de la part, car un taux élevé peut s’accompagner d’une baisse de valeur.
Taux d’occupation financier Le TOF mesure la part des loyers effectivement perçus. Vérifiez-le pour évaluer la stabilité des revenus.
Diversification Nombre d’immeubles, de locataires, de secteurs et de pays : plus le portefeuille est diversifié, moins il dépend d’un seul risque.
Frais Comparez les frais de souscription, de gestion et de cession de parts, qui pèsent sur la performance nette.
Endettement Une SCPI peut emprunter pour acheter des immeubles. Le niveau de dette augmente à la fois le potentiel et le risque.
Société de gestion Son historique, sa taille, sa gouvernance et sa transparence sur les comptes et les valeurs d’expertise.

Questions fréquentes sur les SCPI

Quel rendement peut-on attendre d’une SCPI ?

Aucun rendement n’est garanti. Le taux de distribution moyen des SCPI a été d’environ 4,9 % en 2025 selon l’ASPIM, avant fiscalité, avec de fortes différences d’une SCPI à l’autre. Il faut le lire avec l’évolution du prix de la part : la performance globale annuelle moyenne a été de 1,5 % en 2025.

Quel montant faut-il pour investir ?

Le montant dépend de la SCPI : prix de la part et minimum de souscription fixés par la société de gestion, indiqués dans la note d’information. Certaines SCPI sont accessibles avec quelques centaines d’euros, d’autres demandent un ticket plus élevé.

Peut-on récupérer son argent à tout moment ?

Non. La revente des parts n’est pas garantie. Pour une SCPI à capital variable, un retrait est exécuté si des souscriptions le compensent ; pour une SCPI à capital fixe, la vente passe par le marché secondaire, à un prix et dans un délai incertains. Une SCPI s’envisage donc sur le long terme, avec une somme dont vous n’avez pas besoin à court terme.

SCPI ou immobilier en direct ?

La SCPI évite la gestion locative, mutualise les risques sur de nombreux immeubles et demande un budget plus modeste. En contrepartie, vous ne choisissez pas les biens, vous supportez des frais de souscription et de gestion, et la revente est moins maîtrisée. L’immobilier en direct offre plus de contrôle, mais concentre le risque sur un bien et demande du temps.

Combien coûte votre accompagnement ?

Le coût dépend de la mission. Selon le cas, 2XL Invest est rémunéré par la société de gestion auprès de laquelle vous souscrivez, sous forme de rétrocession, ou directement par vous, sous forme d’honoraires. L’étude patrimoniale est offerte. Le mode de rémunération et son montant vous sont communiqués par écrit avant toute souscription. Le détail est présenté sur notre page combien coûte un conseiller en gestion de patrimoine à Lyon.

Conclusion

Les SCPI offrent une façon de diversifier son patrimoine et de viser des revenus complémentaires, sans gérer d’immeubles. Elles s’adressent plutôt à des épargnants qui disposent d’un capital dont ils n’ont pas besoin à court terme, qui investissent sur un horizon long et qui acceptent un risque de perte en capital.

Comme pour tout investissement, il est crucial de comprendre les risques, la fiscalité et les frais avant de décider. Ce guide vous aide à vous repérer, la bonne solution dépendant de votre situation.

Informations complémentaires sur le site de l’AMF (Autorité des marchés financiers)

Parlons de votre projet en SCPI.

L’étude patrimoniale est offerte. Elle analyse votre patrimoine, vos charges et vos objectifs, et nous permet de voir si la SCPI a sa place dans votre stratégie.